
【投資ローンを学ぶ】なぜ審査落ち?ローン審査通過のコツとは
こんにちは、京蘭 不動産事業部のKです。
超低金利時代から上昇傾向にあるとはいえ主要国との比較ではまだまだ低水準であり、投資家の皆様もレバレッジ効果を用いて大きな収益を狙っているところでしょう。
不動産投資でも、ローンを利用して物件を購入するのが収益拡大のチャンスです。
しかし、投資初心者の中には、ローン審査の承認が得られないという方もいらっしゃるのではないでしょうか。
そこで、今回の記事は不動産投資でローン審査をとおりやすくするコツを紹介いたします。
▼この記事はこんな人におすすめ!
- ・不動産売買の初心者
- ・収益を最大限に高めたい
- ・投資に失敗したくない
▼ご紹介する内容は以下のとおりです。
-
>>不動産投資ローンとは
-
>>住宅ローンと不動産投資ローンの違い
-
>>ローン審査がとおるコツ
-
>>ローン活用時の注意点
それでは解説していきます。
✔はじめに一般的な住宅ローンとは
不動産投資ローンの前に、住宅ローンについて知っておきましょう。
住宅ローンとは、居住用の不動産の購入や建築・改築などに活用できる融資で、一般的には民間の金融機関から借入を行うか、住宅支援機構と民間金融機関が提携し、提供する住宅ローン(フラット35)などを活用します。居住用以外のセカンドハウスや投資用の不動産には住宅ローンは原則として利用できません。ローンなので当然に、元金に金利を併せて返済していきます。借入期間は長期のもので一般的に35年の金融機関が多く、最長で50年のローンもあります。
>>不動産投資ローンとは
では、本題の不動産投資ローンについて解説していきます。
不動産投資ローンとは、家賃などの収益を得ることを目的とした不動産購入のためのローンです。ローンの借入期間は、購入する不動産の耐用年数によって異なります。例えば、木造なら22年、鉄筋コンクリート(RC)造なら47年が限度で、中古物件の場合は残存年数によります。住宅ローン同様、民間の金融機関から借り入れを行い、金利を併せて返済していきます。
>>住宅ローンと不動産投資ローンの違い
次に、住宅ローンと不動産投資ローンを比較します。
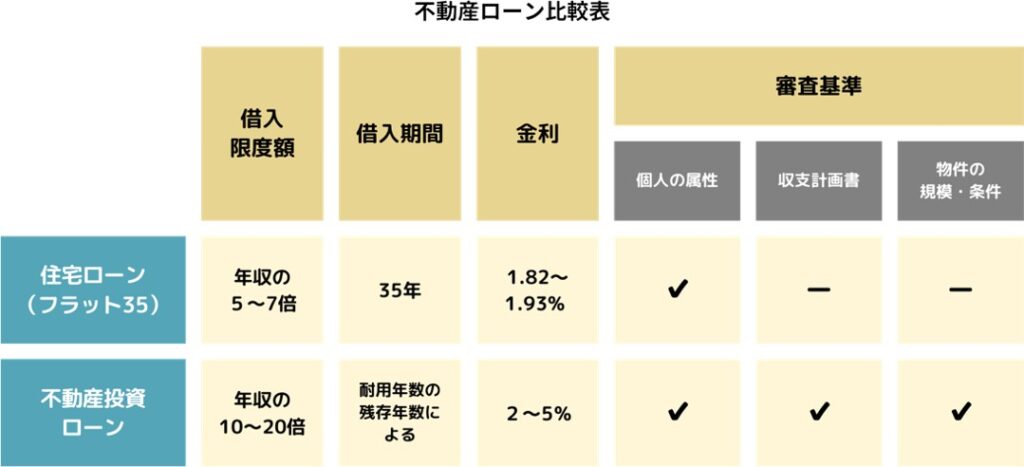
まず、住宅ローンと不動産投資ローンの大きな違いは利用する目的になります。前述でも触れていますが、住宅ローンの場合は、本人或いは家族が居住することを目的とした不動産を購入するために借り入れを行い、不動産投資ローンの場合は、家賃などの収益を得ることを目的とした不動産を購入するために借り入れを行います。
そのため、前者では年収、勤務先、職業・雇用形態、年齢など個人の属性が審査基準になりますが、後者では、一つの事業として判断されることになりますから、個人の収入や信用性のみならず、対象の不動産が今後安定した利益を上げるのか、立地や築年数など再販時の価値が高いもの(担保としての価値)がローン審査に影響を与えます。また、借入期間も選択された不動産の種類や築年数に左右されるのです。
借入限度額の点は、前者の場合では給与など個人の収入のみで返済計画を立てるため、大きな資金は借入できませんが、後者の場合は不動産投資の運用収益から返済するのが基本であり、個人の収入が一定基準を満たし、運用計画・返済計画が現実的に可能であれば年収の10〜20倍を借入できることもあります。
>>ローン審査がとおるコツ
それでは不動産投資ローンの審査がとおりやすくなる実践的なコツを解説していきます。
①実現性の高い事業計画の策定
まず、前項でもお伝えしたとおり、投資ローンの方では事業が上手くいくかどうか(不動産の収益性)が要となります。そのため、しっかりとした事業計画を立てることが重要になります。収支計画には空室リスクの対策として、リザーブドファンドも導入しておくと良いでしょう。
また、出来上がった収支計画書はファイナンシャルプランナーなど専門家からのアドバイスを受けることで、より確実なプランに近づき審査もとおりやすくなります。
②好条件の物件を選ぶ
収益を最大値に保つためには、常に満室であり続ける必要があります。人気の立地・エリアを選ぶことにより、入居希望者が多くなります。金融機関はこのような物件自体の条件やポテンシャルについても、審査において重視しています。立地の他にも築年数や周辺環境なども確認し、対象の物件が利益を生み出すか否か慎重に見極めましょう。
③信用情報をクリーンに保つ
信用情報とは、クレジットカードやその他のローンの返済状況について審査されます。返済遅延があれば、マイナスの評価となりますので、注意してください。特に注意しておきたいのは、公共料金や家賃支払、奨学金などの延滞も影響を及ぼします。また、そのような情報は最低でも5年は保存されます。心当たりがある場合には、事前にCICやJICCなどの信用情報機関にネガティブな情報の有無を確認しておくと良いでしょう。
返済遅延の他にも、複数社からの借り入れもマイナスの印象となります。年収に見合った借入額に併せ、余力があれば一括返済で完済するのも一つの方法です。
④可能な限り資産を確保する
自己資金(頭金)が多くなるほど、金融機関のリスクが下がり審査にとおりやすくなります。
また、有価証券・不動産・物件購入には充てない預貯金など、担保になり得る資産を所有していれば金融機関のリスクがより下がるので、金利・借入期間などの条件交渉がより有利に期待できます。
もちろん年収・勤務先・勤務年数・家族構成などの個人属性についても、住宅ローン同様に重要なポイントとなります。
>>ローン活用時の注意点
以下の点に関して、ローンを活用する前に把握しておきましょう。
①住宅ローンよりも審査が厳しい
不動産投資ローンと住宅ローンの違いについてでも述べたとおり、前者は個人の評価に加え、事業としての評価も審査されるため、審査項目も多くハードルが高くなります。
②居住用の不動産には活用できない
不動産投資ローンで購入した物件は、基本的に本人及び親族が居住することは原則として認められません。なぜなら、審査の際に提出した計画どおりの収入が期待されているからです。居住も目的である場合には賃貸併用型住宅ローンなどがあるので、そちらを検討しましょう。
③無理な返済計画を立てない
住宅ローンと比べて高額の借入ができるからといって、身の丈に合わない金額のローンにはリスクも伴います。借入金額が多ければ多い高いほど、金利上昇時の支払負担が大きくなります。ローンで物件を購入した場合、収益を十分に得られるのは完済後になります。しかし、インカムゲインが十分に得られていない期間で物件を手放すようなことになれば元も子もありません。金利対策とリスクヘッジについては、購入前から戦略を立てておきましょう。
✔ローンを活用する際は慎重に!
前述でもお伝えしたとおり、不動産購入に際してローンを利用する際にはリスクがつきものです。地震などの災害リスクや金融政策、世界情勢なども常に注視しておきましょう。
また、近年では詐欺まがいの不動産投資なども横行しており、専門家を装って収益性の低い物件を条件の良くないローンで購入させられた事例もあります。住宅ローンを利用した投資用不動産の購入を勧められるままに購入し、金融機関から全額返済を求められたケースも、現実として逃れられない責任を負わされてしまいます。不動産投資目的では絶対に住宅ローンは使えないことを覚えておいてください。
弊社には経験豊富な宅建士やファイナンシャルプランナーが在籍しておりますので、不動産投資ローンに関するご相談はお気軽にお問い合わせください♪